


JAKARTA, investortrust.id – Otoritas Jasa Keuangan (OJK) melihat peluang besar untuk memperluas pembiayaan usaha mikro, kecil, dan menengah (UMKM) di Kepulauan Riau (Kepri) melalui pemanfaatan teknologi dan data alternatif. Langkah tersebut sangat penting karena penyaluran kredit di Kepri masih lebih banyak mengalir ke sektor korporasi.
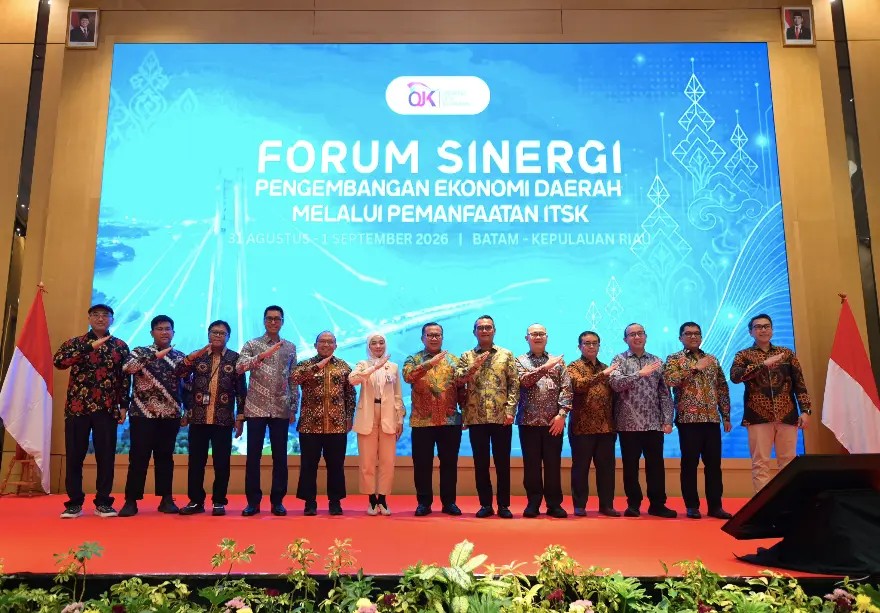
Upaya memperluas pembiayaan UMKM menjadi salah satu fokus dalam Forum Sinergi Pengembangan Ekonomi Daerah melalui Pemanfaatan Inovasi Teknologi Sektor Keuangan (ITSK) yang digelar OJK pada 31 Agustus hingga 1 September 2026 di Batam, Kepri.
Kepala Eksekutif Pengawas Inovasi Teknologi Sektor Keuangan, Aset Keuangan Digital, dan Aset Kripto OJK, Adi Budiarso mengatakan, teknologi keuangan dapat membuka akses pembiayaan bagi pelaku usaha yang selama ini belum terjangkau layanan sektor keuangan.
“Teknologi keuangan kita dapat membuka akses pembiayaan yang sebelumnya belum terjangkau oleh sektor keuangan,” kata Adi dalam forum tersebut, Senin (31/8/2026).
Menurut dia, pemanfaatan teknologi tidak cukup dilakukan oleh industri keuangan semata. Perlu ada sinergi antara regulator, industri jasa keuangan, pemda, perguruan tinggi, pelaku usaha, dan masyarakat agar pengembangan ekosistem keuangan digital dapat berjalan dengan tetap memperhatikan kepercayaan, keamanan, dan keberlanjutan.
Adi menuturkan, salah satu model yang didorong OJK adalah digitalisasi ekosistem sapi perah di Jawa Timur melalui penggunaan enterprise resource planning (ERP) atau perencanaan sumber daya perusahaan. Sistem tersebut memungkinkan aktivitas usaha dicatat secara lebih terstruktur sehingga menghasilkan data alternatif yang dapat dimanfaatkan untuk membentuk pemeringkatan kredit atau credit scoring (penilaian kredit).
“Data tersebut menjadi penting karena keterbatasan data historis keuangan sering kali menjadi salah satu kendala pelaku UMKM dalam mengakses pembiayaan formal. Dengan tersedianya data usaha yang lebih lengkap, lembaga keuangan memiliki informasi tambahan untuk menilai kelayakan calon debitur,” papar dia.
Model ini, kata Adi Budiarso, melibatkan sejumlah pihak dalam satu ekosistem, mulai dari pelaku usaha, koperasi, lembaga keuangan, offtaker (pembeli hasil produksi), perusahaan asuransi, hingga penyelenggara ITSK, khususnya pemeringkat kredit alternatif (PKA) dan penyelenggara agregasi jasa keuangan (PAJK).
OJK menilai pola serupa berpotensi diterapkan di Kepri dengan menyesuaikan karakteristik ekonomi daerah. Pengembangan ekosistem tersebut dapat diarahkan pada sektor-sektor produktif yang menjadi kekuatan daerah. Alhasil, teknologi tidak hanya berfungsi sebagai sarana digitalisasi, tetapi juga menjadi instrumen untuk memperluas akses modal.
Pembiayaan UMKM Terbuka Lebar
Adi Budiarso mengungkapkan, peluang tersebut semakin relevan melihat struktur pembiayaan di Kepri. Meski ekonomi provinsi tersebut tumbuh 6,99% secara tahunan (yoy) pada triwulan II-2026, penyaluran kredit masih didominasi pembiayaan kepada korporasi.
“Kondisi ini menunjukkan ruang untuk meningkatkan pembiayaan bagi UMKM masih cukup besar,” tandas dia.
Dia menjelaskan, dari sisi pemanfaatan layanan agregasi, hingga Juni 2026 terdapat 132.380 pengguna PAJK dari Kepri. Jumlah tersebut setara 2,68% dari total pengguna PAJK secara nasional. Sebanyak 15 Bank Perkreditan Rakyat (BPR) dan Bank Perekonomian Rakyat Syariah (BPRS) di Kepri juga telah menjalin kemitraan dengan PAJK.
Namun, di sisi lain, belum terdapat penyelenggara PKA yang menjalin kemitraan dengan lembaga jasa keuangan di Kepri. “Kekosongan tersebut menjadi peluang untuk menghadirkan mekanisme penilaian kredit berbasis data alternatif guna membantu lembaga keuangan memperoleh gambaran yang lebih komprehensif mengenai calon debitur,” papar dia.
Kehadiran PKA, menurut Adi Budiarso, juga dapat melengkapi informasi yang selama ini digunakan lembaga keuangan dalam menilai calon debitur. Sementara PAJK dapat memperluas jaringan kemitraan dengan lembaga jasa keuangan, sehingga masyarakat dan pelaku usaha memiliki lebih banyak akses terhadap produk dan layanan keuangan.
Secara nasional, kata dia, perkembangan ekosistem itu juga menunjukkan skala yang semakin besar. Hingga Juli 2026, terdapat 16 penyelenggara PAJK dengan jumlah pengguna lebih dari 19 juta dan nilai transaksi mencapai Rp15,35 triliun.
Pada periode yang sama, terdapat delapan penyelenggara PKA dengan total hit mencapai 184 juta dan total aset Rp564 miliar. “Data tersebut menunjukkan pemanfaatan teknologi dan data alternatif dalam ekosistem keuangan telah berkembang dan berpotensi terus diperluas ke daerah,” ucap Adi.
Aset Kripto hingga Tokenisasi Aset
Adi Budiarso menuturkan, selain pembiayaan UMKM, OJK terus mengembangkan ekosistem ITSK dan aset keuangan digital. Salah satu yang mendapat perhatian adalah aset kripto, yang jumlah akun konsumennya di Indonesia telah mencapai 22,93 juta akun.
“Nilai transaksi perdagangan aset kripto sepanjang 2026 juga telah mencapai Rp171,12 triliun. Besarnya aktivitas tersebut membuat literasi dan pemahaman risiko menjadi bagian penting dalam pengembangan ekosistem keuangan digital,” tutur dia.
Menurut Adi, OJK juga memperkenalkan perkembangan tokenisasi real-world assets (RWA) atau tokenisasi aset dunia nyata serta stablecoin atau aset kripto dengan nilai yang dirancang relatif stabil. Pengembangan inovasi tersebut dilakukan antara lain melalui regulatory sandbox atau ruang uji coba terbatas bagi inovasi sektor keuangan sebelum diterapkan secara lebih luas.
Di tengah pesatnya perkembangan produk dan teknologi keuangan digital, OJK menekankan masyarakat untuk menggunakan platform yang legal dan berizin. “Masyarakat juga perlu memahami karakteristik serta risiko setiap produk sebelum melakukan transaksi,” ucap dia.
Literasi Jadi Penyangga Ekspansi Digital
Adi Budiarso mengemukakan, perluasan akses keuangan digital juga diikuti penguatan literasi. OJK menggelar Digital Financial Literacy (DFL) atau literasi keuangan digital di Politeknik Negeri Batam pada 31 Agustus 2026.
Kegiatan tersebut diikuti lebih dari 500 mahasiswa dari enam perguruan tinggi di Kota Batam. Materi yang disampaikan mencakup karakteristik, peluang, dan risiko penggunaan layanan serta produk keuangan digital.
Adi mengatakan, perkembangan keuangan digital tidak hanya menawarkan peluang, tetapi juga menghadirkan risiko, mulai dari fluktuasi harga, keamanan digital, potensi penipuan, hingga faktor psikologis seperti fear of missing out (FOMO) atau rasa takut ketinggalan tren.
Karena itu, masyarakat diingatkan agar tidak mengambil keputusan keuangan hanya karena mengikuti tren. “Setiap keputusan perlu didasarkan pada pemahaman mengenai mekanisme, manfaat, dan risiko produk keuangan yang digunakan,” ujar dia. Dia menambahkan, penguatan ekosistem tersebut menjadi salah satu agenda Forum Sinergi Pengembangan Ekonomi Daerah melalui Pemanfaatan ITSK. Forum ini mempertemukan OJK dengan pemda, Bank Indonesia (BI), Kementerian Keuangan, Bank Pembangunan Daerah (BPD), BPR, BPRS, asosiasi industri, akademisi, dan penyelenggara ITSK.

